
Asigurările și Clasa Bonus-Malus – ce este și cum te afectează
Două mașini identice pot avea RCA-uri total diferite. Șoferii sunt diferiți. Unul plătește 1.500 de lei. Celălalt plătește 5.400.
Diferența vine, în mare parte, dintr-un singur lucru: clasa bonus-malus. Mulți șoferi o ignoră până la reînnoire. Atunci primesc oferta și se miră de preț.
Să vedem exact cum funcționează sistemul. Vei afla ce te urcă în clasă, ce te coboară și cum nu pierzi bani degeaba.
Ce este sistemul bonus-malus
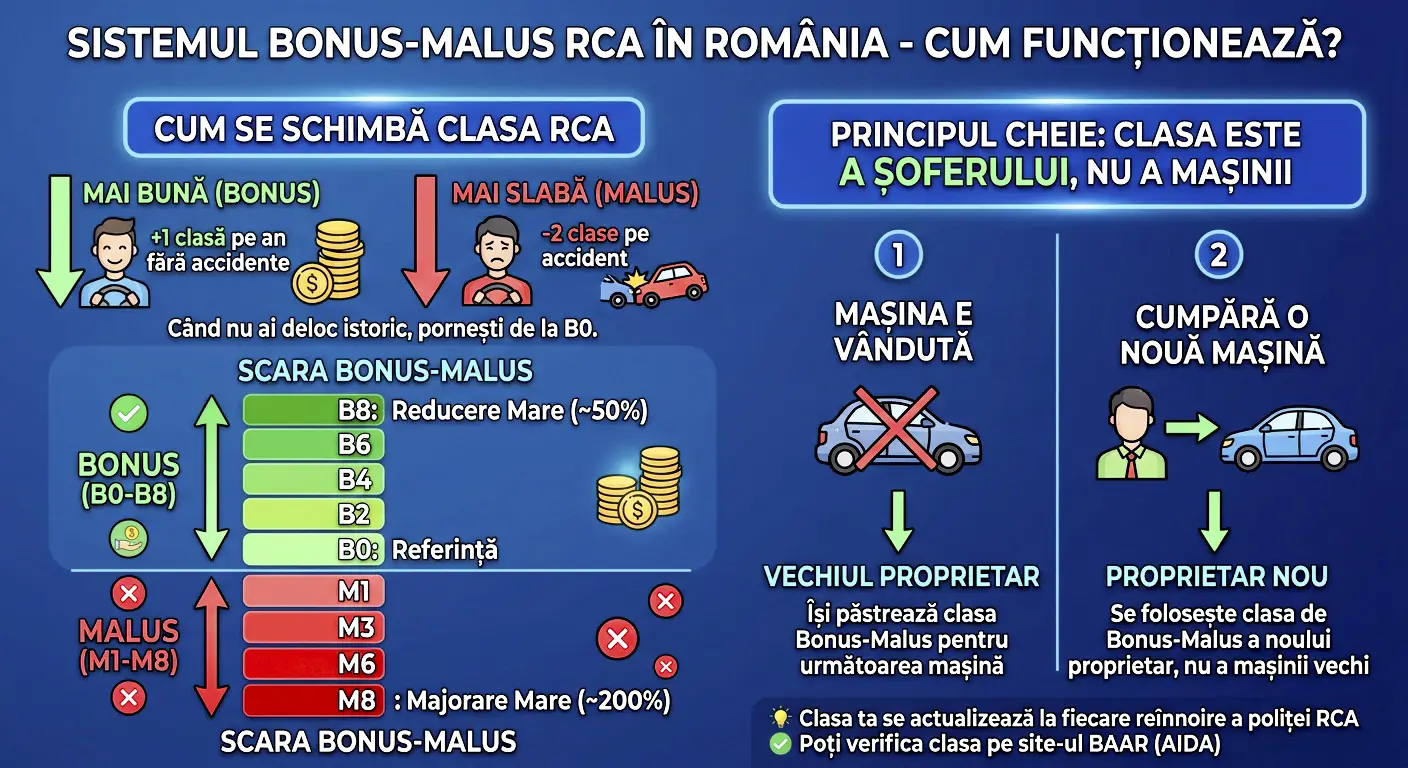
Bonus-malus este o scală de clase. Fiecare șofer are una. Ea arată cât de riscant ești pentru asigurător.
Regula e simplă. Dacă nu produci accidente, primești reducere la RCA. Dacă produci accidente cu despăgubiri, plătești mai mult.
Sistemul se aplică la fel pe toată piața. Nu contează la ce asigurător ești. Clasa e aceeași la oricare dintre ei.
Clasa nu o decide agentul tău de asigurări. Ea rezultă din istoricul de daune. Acest istoric este ținut într-o bază de date națională, comună tuturor asigurătorilor.
ℹ️ Technical Note: Clasa bonus-malus se aplică tarifului practicat de asigurătorul ales. Prețul final este tariful de bază înmulțit cu coeficientul clasei tale.
Cele 17 clase ale sistemului
Sistemul actual are 17 clase. Există o clasă de start, opt clase de bonus și opt clase de malus.
- B0 este clasa neutră. Intră aici șoferii noi, fără istoric.
- B1–B8 sunt clasele de bonus. Ai reducere față de tariful de bază.
- M1–M8 sunt clasele de malus. Ai majorare față de tariful de bază.
Mai jos ai tabelul complet. Ultima coloană folosește un tarif de bază de 1.000 de lei, doar ca exemplu.
| Clasă | Efect asupra prețului | Coeficient | Preț la baza de 1.000 lei |
|---|---|---|---|
| B8 | −50% | 0,50 | 500 lei |
| B7 | −40% | 0,60 | 600 lei |
| B6 | −30% | 0,70 | 700 lei |
| B5 | −25% | 0,75 | 750 lei |
| B4 | −20% | 0,80 | 800 lei |
| B3 | −15% | 0,85 | 850 lei |
| B2 | −10% | 0,90 | 900 lei |
| B1 | −5% | 0,95 | 950 lei |
| B0 | 0% | 1,00 | 1.000 lei |
| M1 | +10% | 1,10 | 1.100 lei |
| M2 | +20% | 1,20 | 1.200 lei |
| M3 | +30% | 1,30 | 1.300 lei |
| M4 | +40% | 1,40 | 1.400 lei |
| M5 | +50% | 1,50 | 1.500 lei |
| M6 | +60% | 1,60 | 1.600 lei |
| M7 | +70% | 1,70 | 1.700 lei |
| M8 | +80% | 1,80 | 1.800 lei |
Uită-te la extreme. Între B8 și M8 diferența este de 3,6 ori. Pe aceeași mașină, cu același asigurător.
Cum se calculează clasa ta
Mecanismul are două reguli de bază.
- Un an fără daune plătite: urci o clasă spre bonus.
- O daună plătită din vina ta: cobori două clase.
Contează doar daunele pentru care asigurătorul a plătit efectiv. Contează și vinovăția parțială. Dacă ai fost vinovat în parte, dauna intră în istoric.
Perioada de referință este anul calendaristic anterior intrării în vigoare a poliței. Asigurătorul se uită deci în urmă, la anul care s-a încheiat.
Exemple concrete
| Situația ta | Clasa de plecare | După reînnoire |
|---|---|---|
| Șofer nou, fără daune | B0 | B1 |
| Un an liniștit | B5 | B6 |
| O daună plătită din vina ta | B5 | B3 |
| O daună plătită din vina ta | B8 | B6 |
| O daună plătită, începător | B0 | M2 |
| O daună plătită | B1 | M1 |
Observă ultimele rânduri. Un șofer abia început poate ajunge în malus după un singur accident. Nu are nicio plasă de siguranță.
Cât te costă o singură daună
Presupunem un tarif de bază de 3.000 de lei. Ești în B8 și produci un accident.
- Primul an după daună: ești în B6. Plătești 2.100 de lei în loc de 1.500.
- Al doilea an: ești în B7. Plătești 1.800 de lei în loc de 1.500.
- Al treilea an: revii în B8. Plătești din nou 1.500 de lei.
Costul real al daunei este de aproximativ 900 de lei în plus. Ți-a luat trei ani să revii. Cifrele sunt orientative, dar mecanismul este exact acesta.
Ce NU depinde de clasa bonus-malus
Mulți cred că B8 înseamnă RCA ieftin garantat. Nu este așa. Clasa este doar un multiplicator. Tariful de bază se stabilește separat.
Asigurătorul ține cont și de alți factori:
- vârsta și vechimea permisului;
- zona de domiciliu;
- capacitatea sau puterea motorului;
- grupul de risc în care te încadrează propria companie;
- istoricul de piață al segmentului tău.
Șoferii din București și Ilfov au tarife de referință mai mari. Frecvența accidentelor este acolo mai ridicată. Un tânăr cu B8 poate plăti totuși mai mult decât un om matur cu B4.
De aceea, compară ofertele la fiecare reînnoire. Același profil poate primi prețuri foarte diferite. Clasa rămâne aceeași, dar tariful de bază se schimbă de la asigurător la asigurător.
Clasa aparține șoferului, nu mașinii
Aici apar multe confuzii. Clasa te urmează pe tine. Nu rămâne lipită de mașină.
Dacă schimbi mașina, păstrezi clasa. Dacă schimbi asigurătorul, păstrezi clasa. Nimeni nu o poate reseta.
Dacă ai mai multe vehicule
O persoană fizică cu mai multe mașini are aceeași clasă pentru toate. La reînnoire se alege cea mai favorabilă clasă din istoricul ei.
Pentru persoanele juridice, regula este diferită. Sistemul se aplică separat pentru fiecare vehicul.
Asta contează dacă lucrezi pe teren, cu o dubă de intervenții. Sunt două situații posibile:
- Duba e pe persoana fizică: accidentul tău afectează clasa ta, pentru toate mașinile tale.
- Duba e pe firmă: istoricul rămâne legat de acel vehicul.
Gândește-te la asta înainte să muți o mașină de pe un nume pe altul.
Vânzarea mașinii: riscul pe care nu-l vezi
Aici se pierd cele mai multe clase, fără ca șoferul să facă vreun accident.
RCA-ul este legat de mașină. Dacă vinzi mașina și lași polița activă, aceasta continuă să acopere vehiculul. Noul proprietar poate produce un accident sub polița ta.
Daunele plătite apar apoi în istoricul tău. Tu nu ai condus, dar clasa ta poate scădea.
⚠️ WARNING: La vânzarea mașinii anunță imediat asigurătorul. Cere încetarea contractului și păstrează dovada transferului de proprietate. Altfel, accidentul altcuiva îți poate strica bonusul.
Pe lângă asta, ai dreptul la restituirea primei pentru perioada rămasă. Cere-o în scris.
Cum îți verifici clasa bonus-malus
Nu trebuie să o ghicești. Ai mai multe variante, toate gratuite.
- La reînnoire: orice ofertă de la asigurător arată clasa în care ești încadrat.
- Pe site-ul autorității de supraveghere: există un instrument online dedicat verificării clasei.
- Prin baza de date a asigurătorilor: istoricul este centralizat la nivel național.
Verifică clasa înainte să cumperi polița. Dacă oferta arată o clasă mai slabă decât te aștepți, cere explicații. Pot exista greșeli de înregistrare. Corectarea lor este în interesul tău.
Poți avea și surprize după un an cu daune în curs de soluționare. Întreabă ce daune sunt înregistrate pe numele tău.
Cum îți protejezi clasa în practică
Bonusul se construiește greu și se pierde repede. Câteva obiceiuri te apără.
Prevenția începe la mașină
Multe accidente nu pornesc de la șofer. Pornesc de la o defecțiune ignorată. Frâne uzate, senzori ABS defecți, un ESP care nu mai intervine.
Aceste probleme lasă coduri de eroare în memoria calculatorului. Le poți citi înainte să devină cauza unui accident. Un scanner bidirecțional, cum este THINKCAR THINKSCAN 689BT, citește codurile pe sistemele de siguranță. Poți testa și componentele active înainte de a le înlocui.
Un cod de eroare costă puțin dacă îl tratezi la timp. Costă mult dacă îl ignori până la prima frânare de urgență.
Obiceiuri care contează
- Păstrează distanța de siguranță, mai ales pe ploaie și pe polei.
- Verifică anvelopele și presiunea înainte de drumuri lungi.
- Montează cameră video. Dovada vinovăției celuilalt te poate scuti de o daună.
- Nu conduce obosit și nu folosi telefonul la volan.
Accident mic: plătești singur sau intri pe daună?
Aceasta este o dilemă clasică. Daune mici, pe care le-ai putea plăti din buzunar. Ca să nu pierzi bonusul, unii șoferi încearcă să se înțeleagă direct cu cealaltă parte.
Matematica poate justifica uneori asta. Dacă dauna este de 800 de lei și pierderea de bonus costă 900, merită să calculezi.
⚠️ WARNING: Înțelegerea pe cale amiabilă are riscuri serioase. Dacă cealaltă parte schimbă ulterior varianta, poate cere despăgubire la asigurătorul ei. Daunele plătite îți scad atunci clasa. Fă orice înțelegere doar în scris, cu dovada plății.
Dacă ai vătămări corporale, nu există discuție. Intri obligatoriu pe procedura normală.
Reforma ASF aflată în dezbatere
Autoritatea de supraveghere pregătește o rescriere a normei care reglementează sistemul. Proiectul nu este aplicat la momentul scrierii acestui articol. Prevederile pot suferi modificări până la forma finală.
Variantele discutate public includ:
- extinderea la 14 clase de bonus și 12 de malus;
- pierderea a două clase pentru daune materiale;
- pierderea a patru clase pentru vătămări corporale;
- penalizare dublă dacă șoferul a fost sub influența alcoolului;
- poliță RCA de familie, cu coeficient calculat ca medie;
- posibilitatea cedării unor clase de bonus între membrii familiei;
- clauze opționale, precum franșiza sau menținerea bonusului.
Reducerea maximă ar rămâne de 50%. Ar deveni însă mai greu de atins, pentru că ai mai multe trepte de urcat. În schimb, șoferii cu malus maxim ar putea plăti de până la trei ori tariful de bază.
Ce înseamnă asta pentru tine? Până la intrarea în vigoare, se aplică regulile actuale. Urmărește anunțurile oficiale. Verifică la reînnoire ce sistem se aplică.
Greșeli frecvente
- Crezi că se resetează dacă schimbi asigurătorul. Nu se resetează. Istoricul este național.
- Nu compari ofertele. Plătești uneori sute de lei în plus, pentru aceeași clasă.
- Lași RCA-ul activ după vânzare. Riști să primești malus pentru accidentul altcuiva.
- Nu verifici clasa. O eroare de înregistrare te poate costa ani de bonus.
- Crezi că B8 înseamnă preț mic garantat. Tariful de bază contează la fel de mult.
- Ignori avertizările de pe bord. Un defect de siguranță poate deveni accident.
Întrebări frecvente (FAQ)
Ce înseamnă clasa B0 la RCA?
B0 este clasa neutră. O primesc șoferii noi, fără istoric de asigurare. Nu ai nici reducere, nici majorare. Plătești tariful de bază.
Cât durează până ajung la B8?
Dacă urci o clasă pe an, ai nevoie de opt ani fără daune plătite. Un singur accident din vina ta te împinge înapoi cu două clase.
Clasa bonus-malus rămâne la mașină sau la șofer?
Rămâne la șofer. Dacă schimbi mașina, păstrezi clasa. Dacă ai mai multe mașini pe persoană fizică, ai aceeași clasă pentru toate.
Pierd clasa dacă schimb asigurătorul?
Nu. Clasa este înregistrată la nivel național și se aplică la orice asigurător. Nu poate fi resetată prin schimbarea companiei.
Câte clase pierd după un accident?
Conform regulilor actuale, pierzi două clase pentru fiecare daună plătită din vina ta. Un an fără daune îți aduce înapoi o singură clasă.
Contează și accidentele în care nu sunt vinovat?
În general, contează daunele plătite pe polița ta, când ai fost vinovat total sau parțial. Dacă vinovatul este celălalt șofer, daunele se plătesc din polița lui.
Cum aflu în ce clasă mă aflu?
Clasa apare în oferta de reînnoire. O poți verifica și prin instrumentul online pus la dispoziție de autoritatea de supraveghere, înainte să cumperi polița.
Ce se întâmplă dacă vând mașina și nu anunț asigurătorul?
Polița poate rămâne activă pe mașină. Dacă noul proprietar produce un accident, daunele pot apărea în istoricul tău și îți pot scădea clasa.
Se schimbă sistemul bonus-malus în curând?
Există un proiect de normă care extinde sistemul la 14 clase de bonus și 12 de malus. La momentul scrierii, el este în dezbatere. Până la aplicare, rămân valabile regulile actuale.
✍️ Autor: Bejenaru Alexandru Ionut – [email protected]
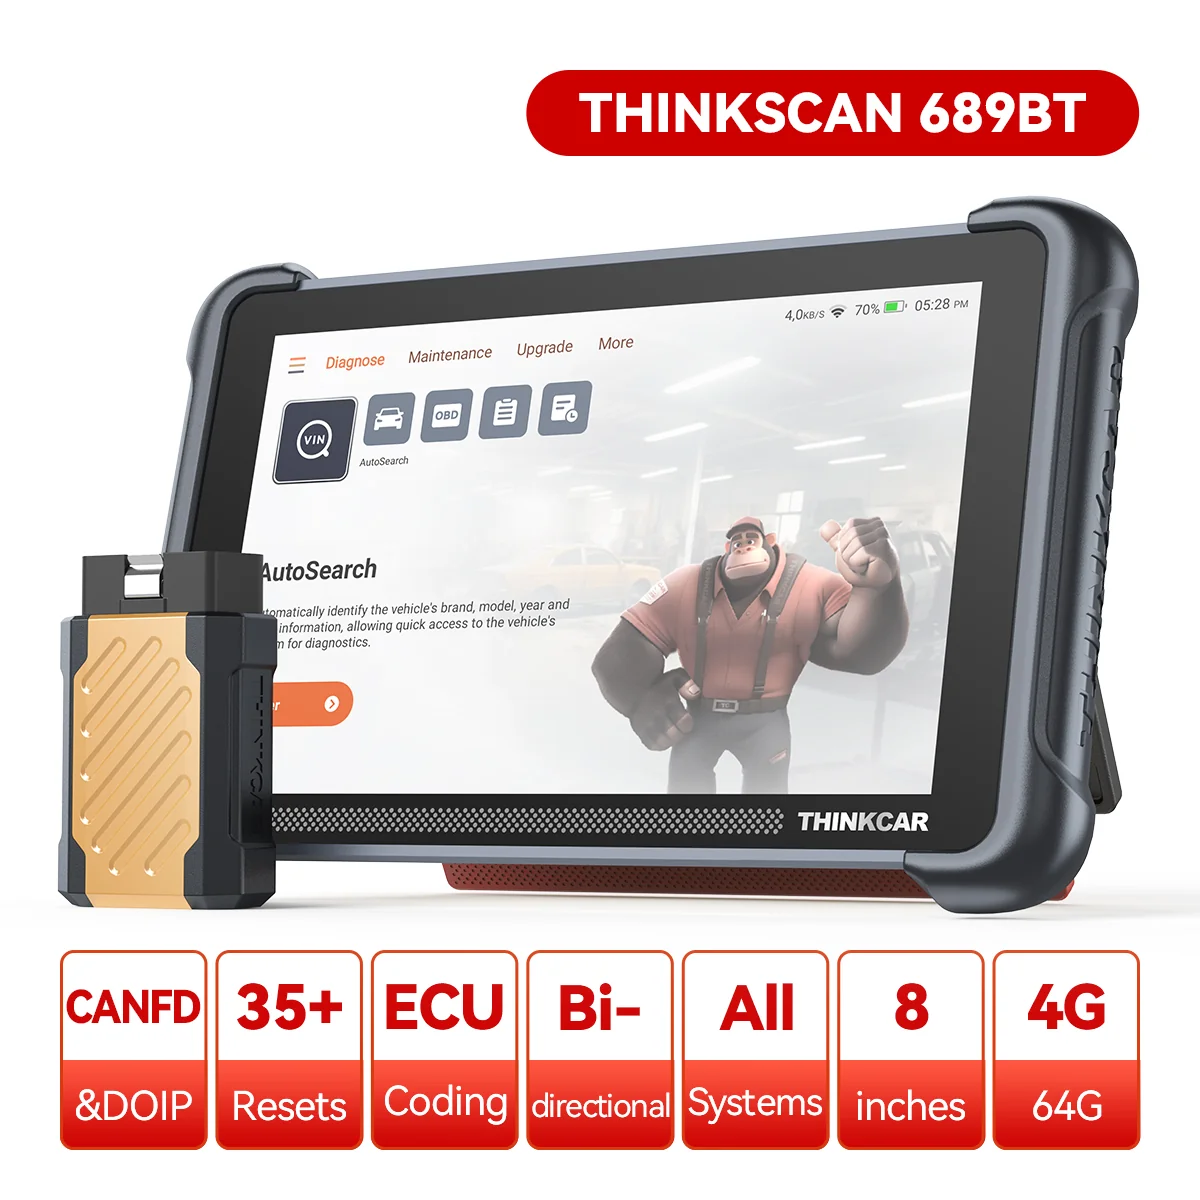
Recomandare: Cauți un tester auto profesional cu funcții avansate bidirecționale și diagnoză completă pe toate sistemele? Folosește codul DIAGNOZABAM pentru 10% reducere.
Notă de transparență: Acest link este de afiliere. Dacă cumperi prin el, prețul tău rămâne neschimbat (0 lei în plus), dar susții proiectul nostru. Vezi Ofertă Thinkcar →